
Financement travaux maison : aides, prêts et étapes clés
Le vrai sujet d'un projet de rénovation n'est pas le coût affiché du devis, mais le reste à charge que le ménage doit avancer et financer. Un simulateur peut afficher des aides généreuses. Il ne dit pas quand elles arrivent ni quels postes du devis elles couvrent.
Les budgets se désorganisent souvent à cette étape. Le propriétaire coche les dispositifs, obtient un chiffre rassurant, signe un devis global, puis découvre que le versement intervient plusieurs semaines après le chantier et que certaines lignes ne relèvent d'aucun barème.
Le financement travaux maison s'apparente à un montage de briques : apport, prêt, subvention et prime ne se déclenchent ni au même moment, ni sur les mêmes postes. L'ordre dans lequel vous les empilez détermine la somme à sortir réellement de votre trésorerie. Cet ordre se travaille avant la signature, pas au moment de la première facture.
Table des matières
- Les solutions de financement comparées en un coup d'œil
- Aides et critères d'éligibilité selon la nature des travaux
- Combiner prêts et aides sans perdre son éligibilité
- Calculer le reste à charge et la mensualité
- Taux, calendrier des aides et avance de trésorerie
- Financer des travaux en copropriété
- Confirmer son plan de financement avant de signer le devis
Les solutions de financement comparées en un coup d'œil
En 2024, 30 % des propriétaires interrogés ayant réalisé des travaux dans leur résidence principale ont souscrit un crédit pour les financer, selon l'Observatoire Ymanci des travaux en France, enquête menée auprès de 7 600 propriétaires et locataires en France métropolitaine. Sept ménages sur dix ont donc fait autrement : épargne, aides, échelonnement avec l'artisan.
Emprunter n'est pas un signe de fragilité financière. C'est le mécanisme qui transforme une dépense de 20 000 € en une mensualité supportable. Encore faut-il savoir ce que chaque solution rembourse vraiment, à quelles conditions, et avec quoi elle accepte de cohabiter.
| Solution | Nature | Remboursement | Conditions clés | Cumul possible |
|---|---|---|---|---|
| Apport personnel | Épargne du ménage | Aucun | Disponibilité immédiate, aucune démarche | Oui avec tous les dispositifs |
| Prêt travaux (crédit affecté) | Crédit bancaire | Mensualités avec intérêts | Capacité d'emprunt, garanties selon la banque | Oui, sur des postes de travaux distincts |
| Éco-PTZ | Prêt à taux zéro | Mensualités sans intérêt | Travaux de rénovation énergétique, résidence principale, professionnel RGE | Oui, sous réserve de séparer les postes |
| Prêt avance mutation | Prêt à taux zéro lié à la vente | Remboursement lors de la vente du logement | Achat d'un logement ancien, travaux éligibles | Non sur les mêmes travaux que l'éco-PTZ |
| MaPrimeRénov' | Aide publique | Subvention sans remboursement | Revenus, professionnel RGE, logement de plus de 15 ans | Oui avec l'éco-PTZ |
| Certificats d'économies d'énergie (CEE) | Prime versée par les fournisseurs d'énergie | Versement unique | Travaux éligibles, professionnel RGE | Oui, selon les autres aides |
| Coup de pouce chauffage | Aide CEE | Versement après travaux | Pompe à chaleur géothermique, fournisseur signataire, offre acceptée avant travaux | Oui avec l'éco-PTZ et MaPrimeRénov' |
La mécanique tient en deux phrases. Les aides publiques réduisent le coût initial, les prêts financent ce qui reste, et l'apport personnel couvre les postes que personne ne subventionne : cuisine, salle de bain, climatisation de confort, aménagements extérieurs.
L'apport a un avantage que les autres n'ont pas. Il ne demande ni dossier, ni attestation, ni délai de versement. C'est la seule brique immédiatement disponible, et c'est souvent elle qui fait passer le dossier bancaire.
La règle à retenir : un plan de financement se construit avant la signature des devis. Une fois la commande passée, vous ne choisissez plus les financements, vous subissez ceux qui restent possibles.
Aides et critères d'éligibilité selon la nature des travaux
Les chiffres donnent la mesure du système public. En 2024, le principal dispositif national de soutien a permis de rénover 340 801 logements, dont 91 374 en rénovation d'ampleur, pour 3,3 milliards d'euros d'aides, selon le bilan du financement de la rénovation énergétique en France. Le même bilan recense 112 500 éco-prêts à taux zéro distribués sur l'année, soit 7 % de plus qu'en 2023.
Ces volumes disent une chose simple. L'argent public existe, mais il est fléché. Il ne va pas à tous les travaux, ni à tous les logements, ni à tous les artisans, et la nature exacte du chantier décide de presque tout.
| Type de travaux | Aide ou prêt mobilisable | Condition principale | Point de vigilance |
|---|---|---|---|
| Isolation (combles, murs, toiture) | MaPrimeRénov', CEE, éco-PTZ | Professionnel RGE, résidence principale | Facture et devis détaillés par poste et par matériau |
| Pompe à chaleur air/eau | MaPrimeRénov', CEE, éco-PTZ | Installateur RGE, équipement éligible | Séparer matériel, pose et régulation dans le devis |
| Pompe à chaleur géothermique | Coup de pouce chauffage jusqu'à 5 000 €, MaPrimeRénov', éco-PTZ | Fournisseur signataire, offre acceptée avant travaux, installateur RGE | Terrassement et émetteurs à calculer hors aide s'ils ne sont pas admissibles |
| Menuiseries (fenêtres, portes) | CEE, éco-PTZ si le chantier forme un bouquet | Performance thermique certifiée, installateur RGE | Chaque fenêtre doit apparaître sur une ligne identifiable |
| Climatisation réversible | Aides limitées, selon l'usage chauffage ou confort | Système assurant le chauffage principal du logement, et non un simple appoint | Vérifier si le système est éligible avant signature |
| Cuisine ou salle de bain sans volet énergétique | Aucune aide de rénovation énergétique | Non applicable | Financer par apport ou prêt travaux, en gardant ce poste hors éco-PTZ |
Trois critères reviennent sur presque toutes les lignes. Le statut de résidence principale d'abord : les dispositifs nationaux écartent en grande partie les résidences secondaires et les logements loués, qui relèvent d'autres règles. L'intervention d'un professionnel RGE ensuite, qui conditionne l'accès aux aides comme aux certificats d'économies d'énergie. L'ordre des démarches enfin, car une offre acceptée après le démarrage du chantier annule le droit à la prime.
Le cas de la géothermie, où le calendrier vaut de l'argent
Pour une pompe à chaleur géothermique, l'aide Coup de pouce chauffage peut atteindre 5 000 €, à condition de choisir un fournisseur signataire de la charte, d'accepter son offre avant le début des travaux, puis de faire réaliser l'installation par un professionnel RGE, comme le détaille la fiche Service-Public sur le coup de pouce chauffage. Une installation techniquement irréprochable peut perdre son aide pour une seule question de chronologie documentaire.
Le devis doit alors distinguer le prix de la pompe, des émetteurs, du terrassement éventuel, de la régulation et de la mise en service. Les aides se calculent sur les seuls postes admissibles, jamais sur un prix global.
Ce que l'usage d'un équipement change à l'éligibilité
La climatisation réversible est le cas le plus mal compris. Elle est traitée comme un système de chauffage si elle assure le chauffage principal du logement, et comme un équipement de confort si elle double une installation existante. Faites confirmer par l'installateur, avant signature, dans quelle catégorie il déclare l'équipement, et exigez que ce soit écrit.
Les postes de confort restent à votre charge, même quand ils améliorent le quotidien. Une isolation d'une véranda gagne en confort d'usage, mais elle ne se traite pas comme une isolation de combles au moment de remplir un dossier.
Les barèmes évoluent vite et les catégories de travaux exclues changent d'une année sur l'autre. Vérifiez les conditions à jour auprès de votre banque et des organismes publics avant de chiffrer votre plan.
Combiner prêts et aides sans perdre son éligibilité
L'éco-PTZ est un prêt à 0 % réservé aux travaux de rénovation énergétique, et son cumul obéit à une règle stricte. Les mêmes travaux ne peuvent pas être financés simultanément par l'éco-PTZ et par le prêt avance mutation. Les factures et les justificatifs doivent être affectés à des postes distincts, comme le rappelle la fiche Service-Public sur l'articulation des dispositifs de financement.
Concrètement, deux prêteurs vont regarder les mêmes murs. Il faut leur présenter deux périmètres différents, et cette séparation se prépare au moment du devis, pas au moment du contrôle.
Le schéma ci-dessous résume la logique en quatre temps.
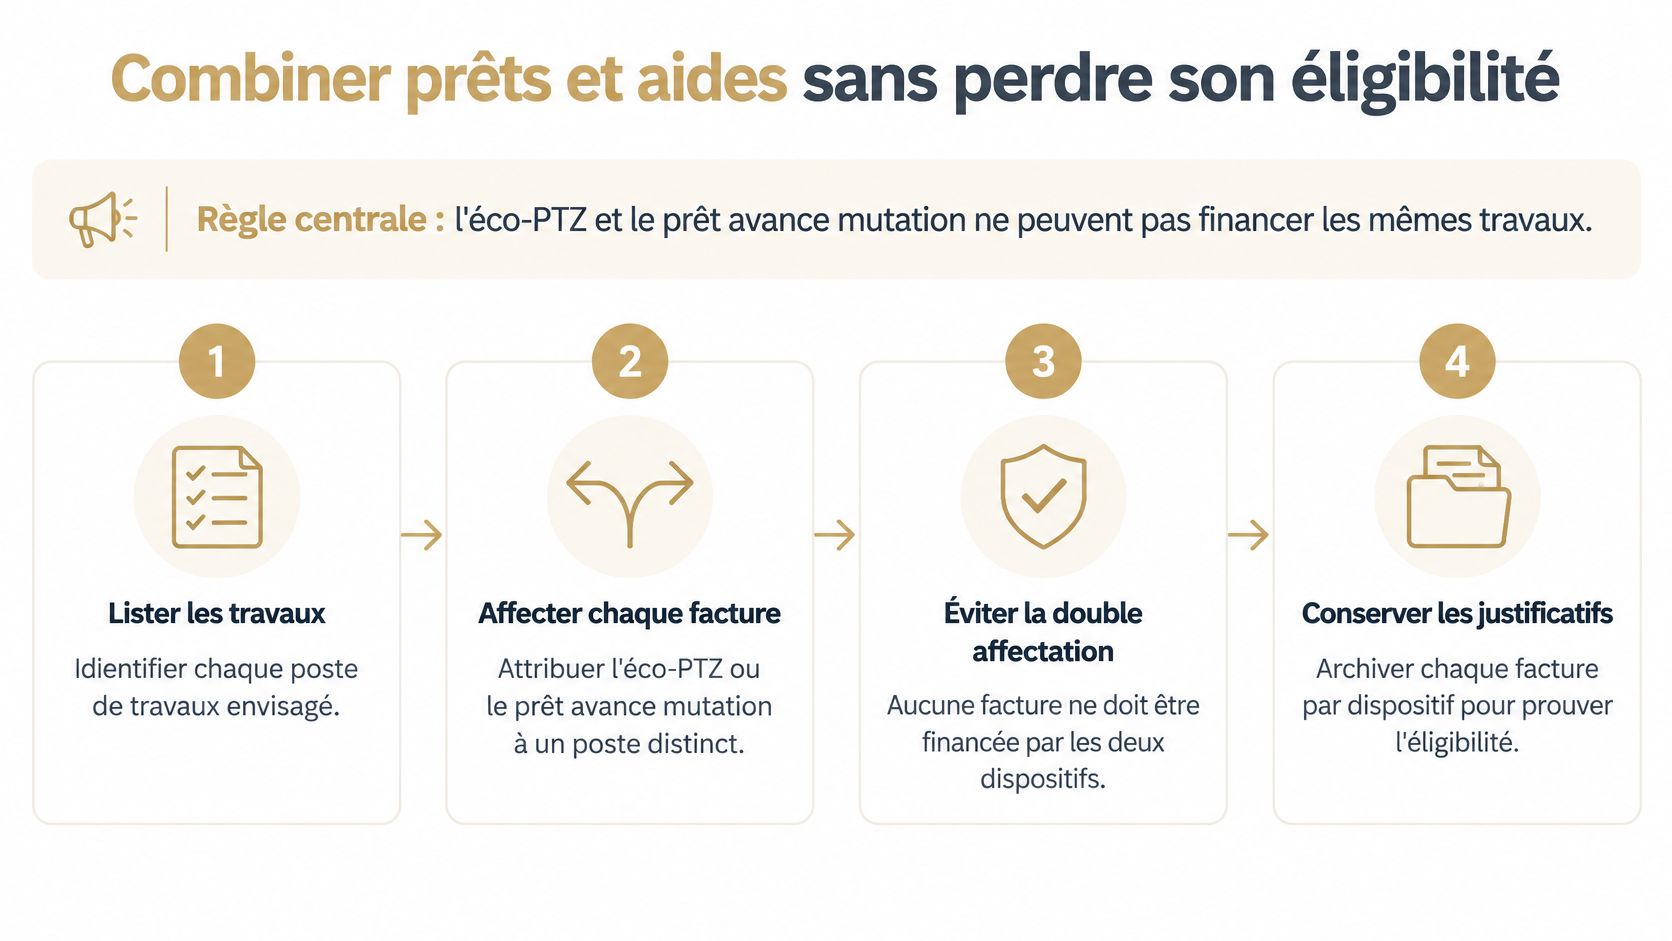
- Lister les travaux par lots techniques. Menuiseries, isolation, chauffage, aménagements hors énergie. Un lot doit correspondre à un poste identifiable sur une facture, sinon il ne pourra être rattaché à aucun prêt.
- Faire chiffrer chaque lot séparément. Demandez que le devis distingue matériel, main-d'œuvre et performances. Un prix global arrondi ne se répartit pas entre deux dispositifs.
- Arrêter le montage avant de signer. L'éligibilité dépend de la nature précise des travaux et des justificatifs produits, donc la décision de financement précède la commande.
- Affecter chaque prêt à ses propres postes. L'éco-PTZ couvre ses lignes, le prêt avance mutation couvre les siennes, et aucune facture ne figure dans les deux colonnes.
- Archiver factures, attestations RGE et justificatifs par dispositif. C'est ce classement qui permet de répondre à un contrôle sans reconstituer l'histoire du chantier de mémoire.
- Revérifier les conditions à jour auprès de la banque et des organismes publics, car les plafonds et les règles d'articulation bougent.
Prenons une maison qui remplace ses menuiseries, isole ses combles et change de chauffage. Le devis doit faire apparaître trois ensembles distincts, avec un montant et une performance par ensemble. C'est cette ventilation qui permet de justifier l'éco-PTZ sur un lot et l'autre financement sur le suivant.
L'erreur la plus fréquente : signer un devis global, sans ventilation par lot. Elle rend la répartition impossible, et un dossier mal réparti se fait retoquer au contrôle, souvent une fois les travaux terminés.
Calculer le reste à charge et la mensualité
Le montant de l'aide ne renseigne pas votre budget. Le reste à charge, oui. Pour une rénovation d'ampleur, les aides publiques couvrent rarement la totalité de la dépense. Le ménage doit donc financer une part significative, et cette part se vérifie avant de signer, pas après l'accord du dossier. Une aide, même élevée, ne supprime pas le besoin de trésorerie : elle intervient comme un remboursement différé, pas comme une remise à la caisse.
La méthode en trois gestes
Prenez le coût total toutes taxes comprises. Retranchez l'aide estimée, puis l'apport que vous pouvez mobiliser sans vous mettre à découvert. Ce qui reste est le montant à emprunter. Simulez ensuite la mensualité sur deux durées, une courte et une longue, pour voir ce que la seconde coûte réellement en intérêts.
| Scénario | Montant emprunté | Durée | Mensualité indicative (hors assurance) |
|---|---|---|---|
| Prêt à 0 % | 19 000 € | 60 mois | 317 € |
| Prêt à 0 % | 19 000 € | 120 mois | 158 € |
| Prêt à 4 % | 19 000 € | 60 mois | 350 € |
| Prêt à 4 % | 19 000 € | 120 mois | 192 € |
Prenons l'exemple de la table : sur 19 000 €, l'écart entre un prêt à 0 % et un prêt à 4 % représente une trentaine d'euros par mois sur cinq ans. Doubler la durée divise la mensualité par deux, mais allonge le remboursement et augmente le coût total. Le taux affiché n'est donc qu'un critère parmi trois, avec la durée et le coût total du crédit.
La question à poser avant de signer n'est pas « à combien ai-je droit », mais « combien dois-je emprunter, et quelle mensualité tient dans mon budget une fois mes crédits en cours déduits ». C'est cette phrase qui évite les dossiers refusés et les chantiers interrompus. Un budget se construit comme un plan de trésorerie : d'un côté les dépenses qui tombent à date fixe, de l'autre les encaissements qui arrivent avec du retard.
Les postes non éligibles gonflent le reste à charge sans jamais apparaître dans le calcul des aides. Un aménagement extérieur se finance comme un projet à part : le tarif d'une pergola bioclimatique n'entre dans aucun barème de rénovation énergétique, il relève de l'apport ou du prêt travaux.
Une précision de calendrier qui change tout. L'aide est calculée sur le devis, mais versée après les travaux. Le montant à avancer correspond donc au coût total, pas au reste à charge. Prévoyez cette avance dans votre trésorerie, car l'artisan encaisse à l'avancement tandis que la subvention suit son propre délai.
Taux, calendrier des aides et avance de trésorerie
Le coût du crédit suit sa propre courbe, et cette courbe pèse sur le budget d'un chantier. D'après l'Autorité de contrôle prudentiel et de résolution, la production totale de crédits à l'habitat s'est élevée à 132,8 milliards d'euros en 2024, en diminution de 13,3 % sur un an. Le taux d'intérêt moyen des prêts immobiliers a culminé à 4,17 % en janvier 2024, avant de reculer progressivement jusqu'à 3,30 % en décembre.
Le retournement se lit aussi dans les volumes. La production mensuelle corrigée des variations saisonnières a touché un point bas de 9,1 milliards d'euros en janvier 2024, puis a progressé de 63 % jusqu'en avril 2025.
Pour un projet de travaux, ces mouvements se traduisent en capacité d'emprunt. Un dossier déposé au pic de taux obtient une mensualité plus lourde pour le même montant, ou un montant plus faible pour la même mensualité. Un dossier déposé quelques mois plus tard, dans un marché détendu, passe avec moins d'apport.
Le second calendrier, celui des aides, est souvent le plus mal anticipé. Une subvention accordée en mars n'arrive pas en mars sur votre compte, et l'artisan, lui, encaisse à l'avancement.
Ce que la banque regarde vraiment : votre capacité à porter la dépense jusqu'au versement de l'aide, pas seulement votre taux d'endettement une fois l'aide reçue.
Trois réflexes limitent le risque. Échelonner les lots pour que chaque facture soit couverte avant la suivante. Garder une réserve disponible pour les postes non éligibles et les dépassements. Demander par écrit la date de versement de chaque aide avant de lancer le chantier.
Financer des travaux en copropriété
En copropriété, la question n'est pas seulement de savoir quelles aides existent, mais combien chaque propriétaire doit sortir de sa poche avant que la première subvention ou le premier prêt ne se débloque. Le financement n'est pas un choix individuel : il se vote en assemblée générale et engage des propriétaires qui n'ont ni les mêmes revenus, ni le même usage de leur logement. Un prêt bancaire collectif peut financer des travaux d'économies d'énergie ou d'intérêt collectif, y compris sur les parties privatives.
Un détail procédural décide souvent du calendrier. Un copropriétaire opposé doit notifier son refus au syndic dans un délai de deux mois après notification du procès-verbal, comme le rappelle la fiche Service-Public sur le financement des travaux en copropriété. Ce n'est pas une formalité : c'est ce qui détermine si le chantier démarre avec un financement partiel ou s'il faut tout reporter.
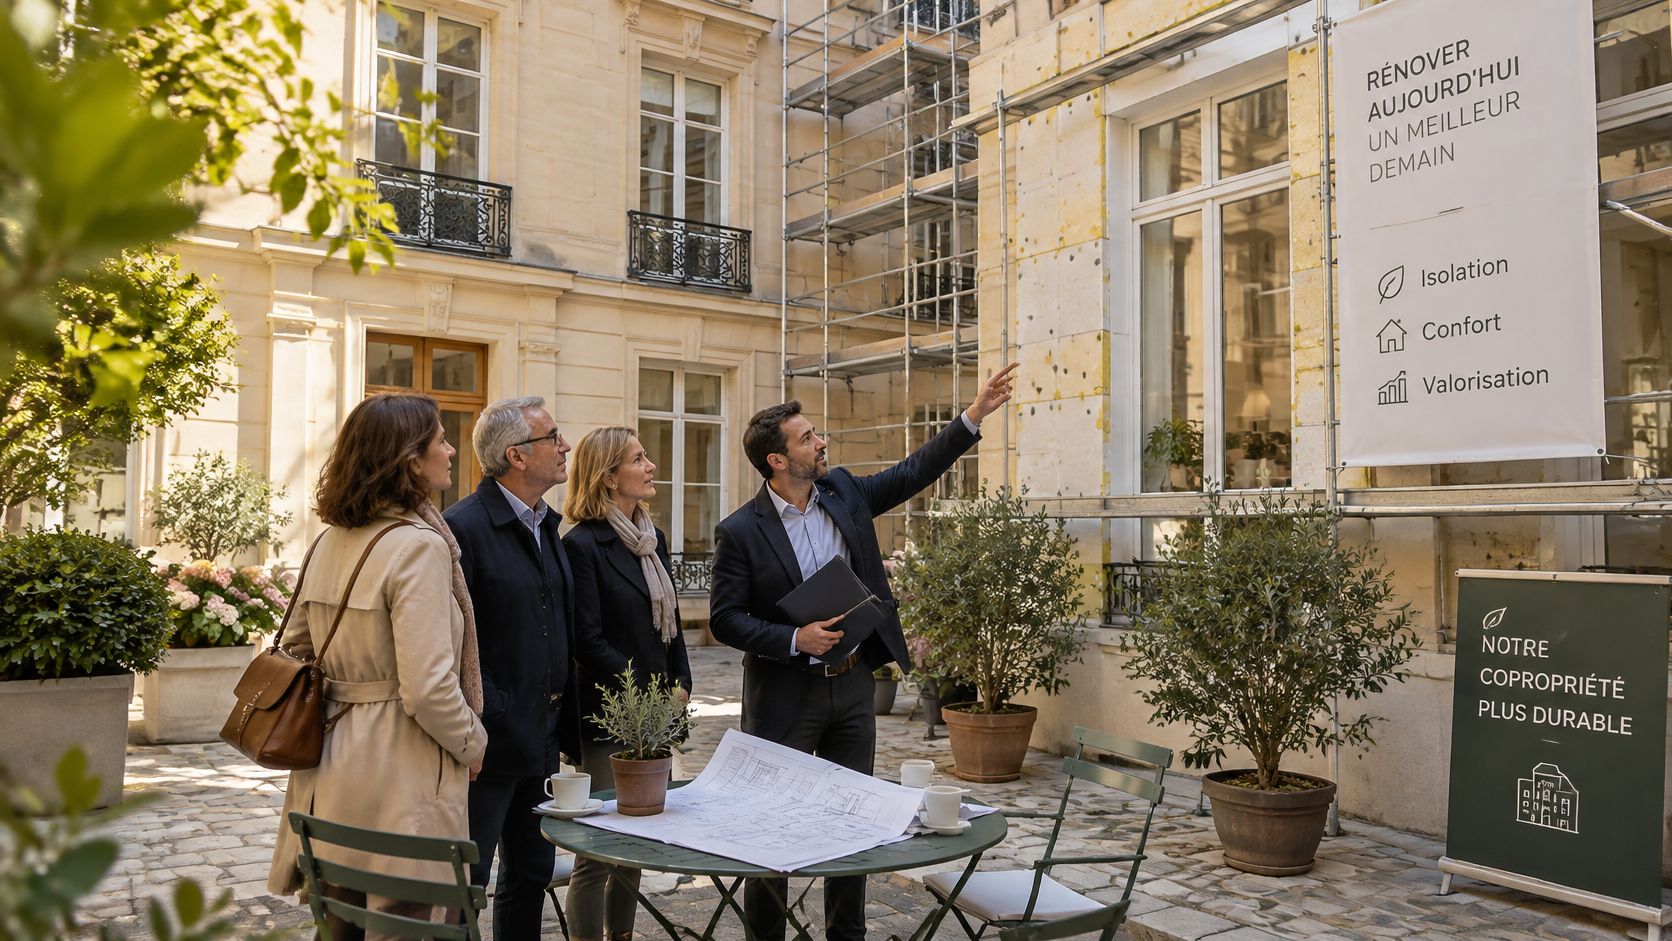
Les votes échouent rarement sur le montant seul. Les copropriétaires refusent souvent un investissement partagé tant qu'ils ne voient pas de preuve concrète des économies, ou une perspective de valorisation de leur logement. Le débat porte donc moins sur le prix des travaux que sur la démonstration du gain. Et cette démonstration ne vaut que si elle s'accompagne d'un calendrier de trésorerie réaliste : chaque propriétaire doit pouvoir avancer sa quote-part jusqu'au versement des aides ou au déblocage du prêt.
Un dossier de décision en trois scénarios
Présentez systématiquement trois colonnes en réunion. Le paiement comptant, avec l'appel de fonds immédiat et son effet sur la trésorerie de chaque copropriétaire. Le financement collectif, avec la mensualité par lot et la durée. Le financement individuel, avec les écarts entre ceux qui empruntent et ceux qui paient cash.
Chaque colonne doit distinguer trois choses. Les économies théoriques issues du calcul réglementaire. Les économies réellement observées sur les charges après une saison de chauffe. Et la valorisation patrimoniale, qui intéresse davantage les bailleurs et les résidences secondaires que les occupants permanents. Le reste à charge réel apparaît dans la colonne qui intègre l'avance de trésorerie, pas dans celle qui additionne les aides.
La vidéo suivante montre comment un projet de rénovation se présente et se discute en copropriété.
Sur la Côte d'Azur, ce travail de conviction bute sur une réalité locale. Résidences principales, logements locatifs et résidences secondaires se côtoient dans le même immeuble, avec des calculs de rentabilité opposés. Un propriétaire niçois qui chauffe peu verra peu de gain là où un bailleur verra une économie annuelle par locataire. La difficulté n'est pas d'obtenir un accord sur le principe, mais de caler un échéancier que chaque lot peut tenir.
Confirmer son plan de financement avant de signer le devis
Six vérifications suffisent avant de parapher quoi que ce soit. Elles prennent une heure et évitent des mois de tension avec l'artisan et avec la banque.
- Le montant réel à emprunter, calculé après aides estimées et non sur le coût brut des travaux.
- La mensualité testée sur deux durées, avec les crédits en cours inclus dans le calcul.
- La répartition des travaux par lots, chaque poste étant rattaché à un dispositif précis.
- Les attestations RGE de chaque entreprise intervenante, récupérées avant le démarrage.
- Le calendrier de versement de chaque aide, avec une date plausible et non une espérance.
- Une réserve de trésorerie dimensionnée pour les postes non éligibles et les imprévus de chantier.
Un crédit engage l'emprunteur et doit être remboursé. C'est un point que nous rappelons à chaque étude : vérifier sa capacité de remboursement avant de s'engager, jamais après.
Chez Home Concept Riviera, le financement est étudié avec les partenaires Sofinco et Arkéa dès l'établissement du devis, et non une fois le chantier planifié. La visite à domicile et le devis sont gratuits et sans engagement, et un conseiller rappelle sous 24 heures ouvrées après une demande.
Un dernier point de méthode concerne les menuiseries, souvent le premier poste d'un projet. Un remplacement de fenêtres ne se chiffre pas de la même façon selon qu'il se fait en rénovation ou en dépose totale, et le devis doit trancher avant que le plan de financement soit arrêté.
Vous avez maintenant les éléments pour bâtir un plan de financement travaux maison qui tient compte du reste à charge réel et du calendrier de versement, pas seulement de la liste des aides. Home Concept Riviera intervient sur la Côte d'Azur, de Saint-Tropez à Monaco, pour les menuiseries, l'isolation, les vérandas, les cuisines et salles de bain ainsi que la climatisation, avec une équipe de pose interne et un devis détaillé par lots. Demandez une visite et un devis gratuits sans engagement, pour confronter votre plan de financement à un projet chiffré poste par poste avant de signer.
Devis gratuit · sans engagement
Un projet de rénovation ?
Nos équipes vous rappellent sous 24 h ouvrées pour une visite à domicile gratuite, de Saint-Tropez à Monaco et en Île-de-France.
Obtenir mon devis gratuit